

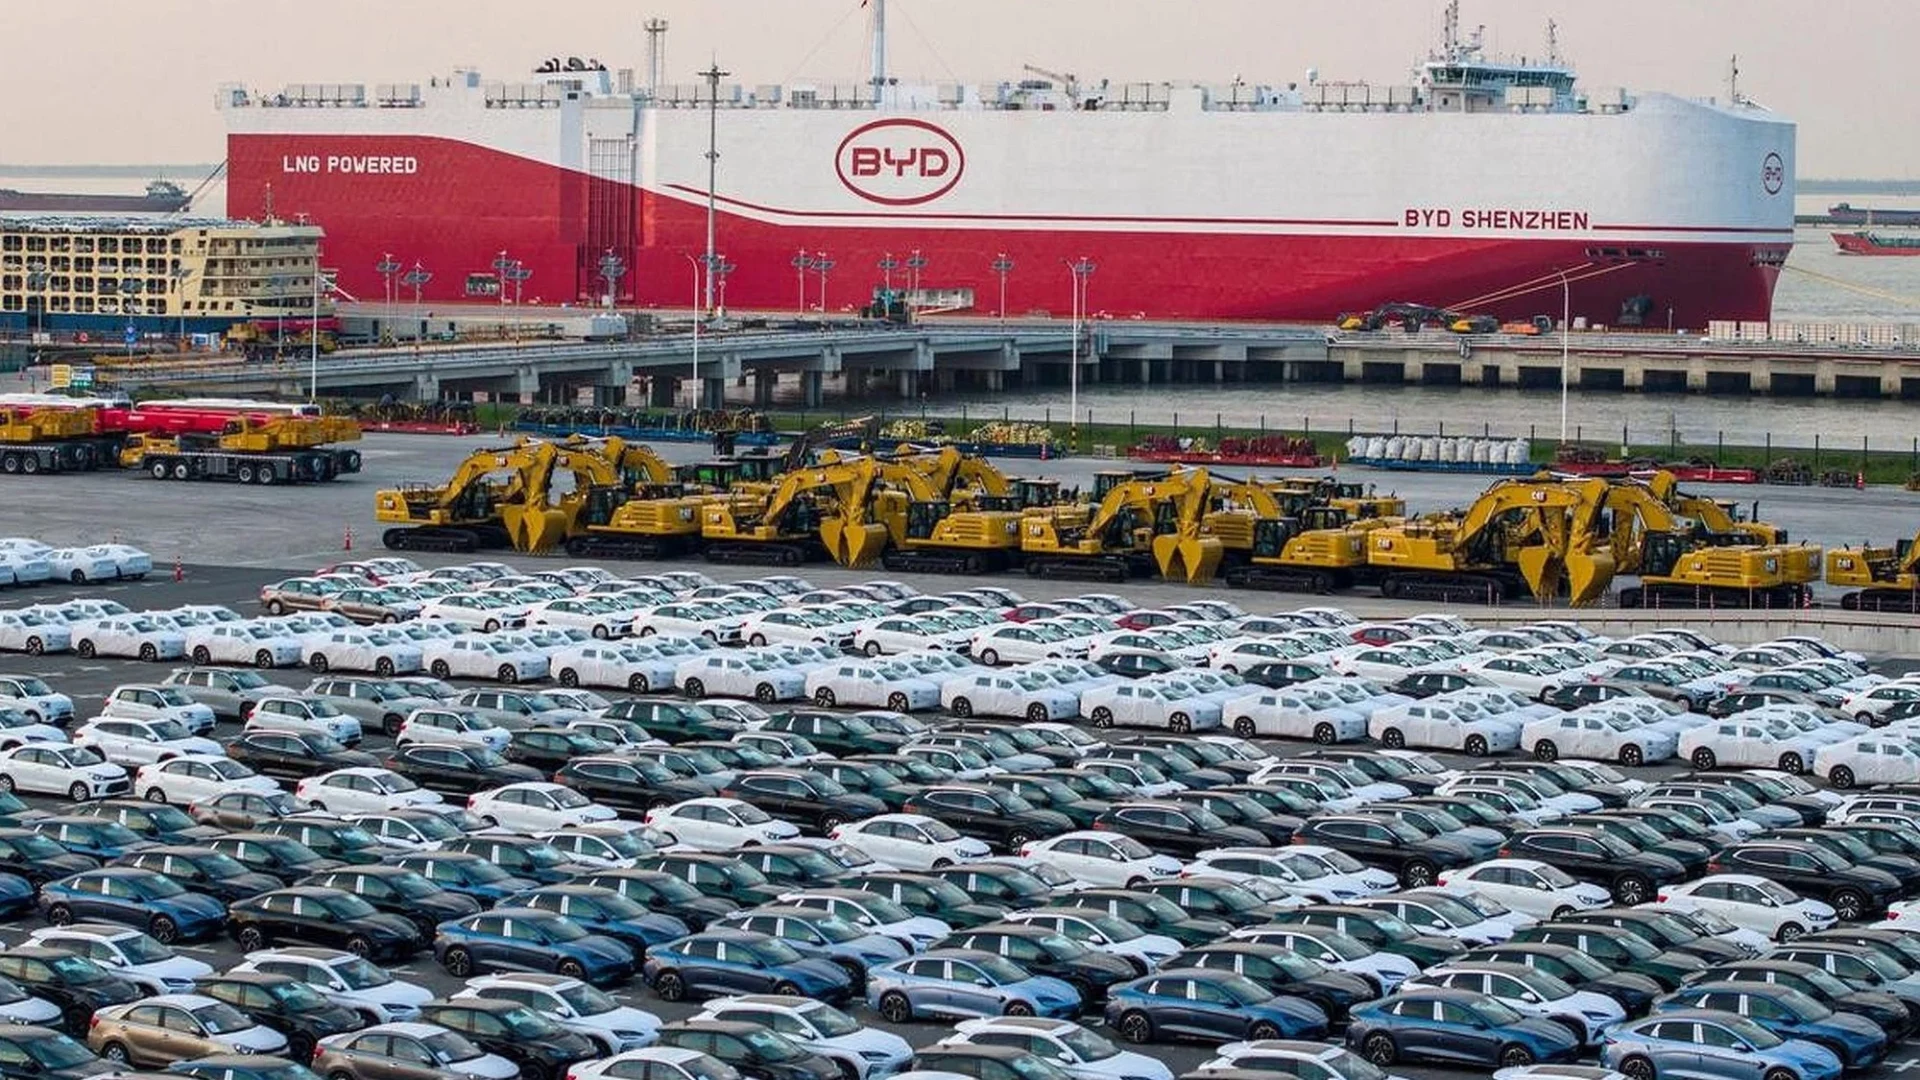
Według wyliczeń przedstawionych podczas konferencji branżowej w porcie wolnego handlu Hainan w listopadzie 2026 roku, całkowity eksport pojazdów z Chin ma w 2026 roku przekroczyć 10 milionów sztuk. Sama budowa fabryk za granicą nie gwarantuje zysków, a kluczem staje się zamknięta pętla finansowa.
W skrócie
- Prognozy na 2026 rok zakładają eksport ponad 10 mln pojazdów z Chin, z czego 1,5 mln stanowią auta użytkowe. Sam wolumen sprzedaży przestaje być jednak dla producentów miernikiem sukcesu.
- Budowa fabryk w Europie i Azji pozwala omijać cła, ale tworzy wysokie koszty stałe. Bez lokalnych dostawców i własnych sieci serwisowych inwestycje stają się obciążeniem.
- Chiński sektor motoryzacyjny zmienia cel strategiczny na lata 2026-2030 z budowania obecności na osiąganie dodatnich przepływów finansowych z operacji zagranicznych.
Do niedawna miarą sukcesu azjatyckich koncernów była liczba dostarczonych aut oraz zdobyty udział w rynku. Podnoszenie barier handlowych wymusza jednak zmianę podejścia.
Dotychczasowa strategia ekspansji chińskich marek opierała się na walce cenowej oraz budowaniu wolumenu. Jednak model ukierunkowany wyłącznie na zwiększanie liczby wydanych pojazdów generuje przepływ finansowy działający tylko w jedną stronę. Rosnące nakłady na transport, marketing oraz tworzenie sieci sprzedaży przy braku marży z operacji zagranicznych wyczerpują swoją formułę. Analizujący sytuację rynkową portal auto.gasgoo.com zwraca uwagę, że zagraniczne oddziały koncernów muszą zacząć generować zyski wspierające dalszy rozwój.
Podczas konferencji w Hainan w listopadzie 2026 roku eksperci wskazali na przewartościowanie celów strategicznych branży. Zmiana ta wynika bezpośrednio z przejścia z 14. planu pięcioletniego, obejmującego lata 2021-2025, do 15. planu na lata 2026-2030. Chińskie auta weszły w etap, w którym wskaźniki dostaw ustępują miejsca rentowności operacyjnej.
Plan pięcioletni wyznacza cel 10 mln wyeksportowanych aut
Sun Xiaohong, były sekretarz generalny oddziału samochodowego Chińskiej Izby Handlowej ds. Importu i Eksportu Maszyn i Produktów Elektronicznych, podsumował zmianę podejścia koncernów. W okresie 14. planu pięcioletniego głównym zadaniem było wejście na obce rynki i zaznaczenie na nich swojej obecności. W 15. planie cele redefiniowano. Skoncentrowano się na utrzymaniu pozycji oraz zapewnieniu powrotu kapitału do macierzystych struktur.
Wskaźniki wolumenowe nadal zachowują wysokie tempo wzrostu. Według szacunków przedstawionych przez Sun Xiaohonga w 2026 roku sam eksport chińskich pojazdów użytkowych osiągnie poziom 1,5 mln sztuk. Po doliczeniu aut osobowych łączny eksport z Chin przekroczy 10 mln pojazdów rocznie. Zwiększanie skali dostaw bez wypracowania dodatniej marży nie przekłada się jednak na stabilność finansową firm.
Lokalna produkcja samochodów w Europie nie gwarantuje zysków
Odpowiedzią na podnoszenie ceł importowych przez Unię Europejską, Brazylię czy Meksyk stały się zapowiedzi budowy zakładów produkcyjnych bezpośrednio na rynkach docelowych. Decyzje o lokalizacji montażowni mają omijać bariery taryfowe oraz ograniczenia wynikające z unijnych dochodzeń antysubsydyjnych czy regulacji śladu węglowego. Stawianie nowych obiektów generuje jednak ogromne koszty stałe o długim okresie zwrotu.
Samo uruchomienie taśmy produkcyjnej rodzi konieczność dostosowania się do lokalnych przepisów prawa pracy, norm środowiskowych oraz restrykcji dotyczących emisji CO2. Ewentualny spadek popytu na danym rynku lub zmiana polityki rządu zamieniają aktywa trwałe w obciążenie finansowe. Podczas gdy koncerny z Europy przenoszą częściowo moce produkcyjne do USA, azjatyccy wytwórcy budują zakłady w Europie i Azji Południowo-Wschodniej, ryzykując wysokie koszty stałe.
Zamknięta pętla finansowa w eksportowej sprzedaży aut
Do zniwelowania wydatków transportowych i ominięcia barier celnych potrzebny jest kompletny ekosystem operacyjny. Budowa lokalnego łańcucha dostaw, własnej sieci dealerskiej oraz sprawnie działającego serwisu posprzedażnego wymaga ciągłego strumienia kapitału. Bez dochodów z lokalnego rynku centrala musi stale dopłacać do zagranicznych filii. Uniemożliwia to finansowanie dalszych prac badawczo-rozwojowych.
Eksperci podkreślają konieczność porzucenia idei sprzedawania jednego uniwersalnego modelu na wszystkich rynkach świata. Rynki rozwinięte wymagają przestrzegania skomplikowanych przepisów o ochronie danych osobowych i certyfikacji środowiskowej. Z kolei rynki wschodzące oferują przestrzeń do wzrostu, ale obarczone są większym ryzykiem niestabilności politycznej i słabszym zapleczem technicznym. Producent nie podał przy tym szczegółowych wyliczeń marż generowanych na konkretnych modelach eksportowych.
Wspólna baza w Hainan obniży koszty certyfikacji pojazdów
Odpowiedzią na powielanie nakładów finansowych przez poszczególne marki ma być wykorzystanie statusu portu wolnego handlu w Hainan. W oparciu o przywileje podatkowe oraz porozumienie handlowe RCEP powstaje tam wspólna infrastruktura usługowa dla marek prowadzących sprzedaż zagraniczną. Projekt ma zapobiegać mnożeniu kosztów na testy i certyfikację aut w każdym koncernie z osobna.
Zaplanowane usługi obejmują prowadzenie testów samochodów w warunkach tropikalnych, transgraniczną dystrybucję części zamiennych, naprawy w strefie wolnocłowej oraz kaskadowy recykling baterii akumulatorowych. Tworzenie wspólnych magazynów podzespołów obniży koszty obsługi posprzedażnej i skróci czas oczekiwania na elementy zamienne. Usługodawcy nie ujawnili dotąd dokładnej wartości inwestycji w ten projekt.
W drugiej fazie globalnej ekspansji wygranymi okażą się te chińskie koncerny, które najszybciej przekształcą wolumen sprzedaży w zyskowną i stabilną operacyjnie strukturę.